
الاستخدام
تستخدم شاشة ترميز مستحقات نهاية الخدمة بغرض ترميز طريقة التعامل مع مستحقات نهاية خدمة الموظف، وهي بمثابة لوائح تضعها المنشأة لطريقة احتساب مستحقات نهاية الخدمة المالية في المنشأة، ويتم ترميز مستحقات نهاية الخدمة لمختلف أنواع نهاية الخدمة سواءً ترتب عليها مستحقات أم لم يترتب وسواءً كانت استقالة أو فصل.
طريقة استخدام الشاشة
أولاً: البيانات الرئيسية
تستخدم الشاشة بعد النقر على زر إضافة على النحو التالي:
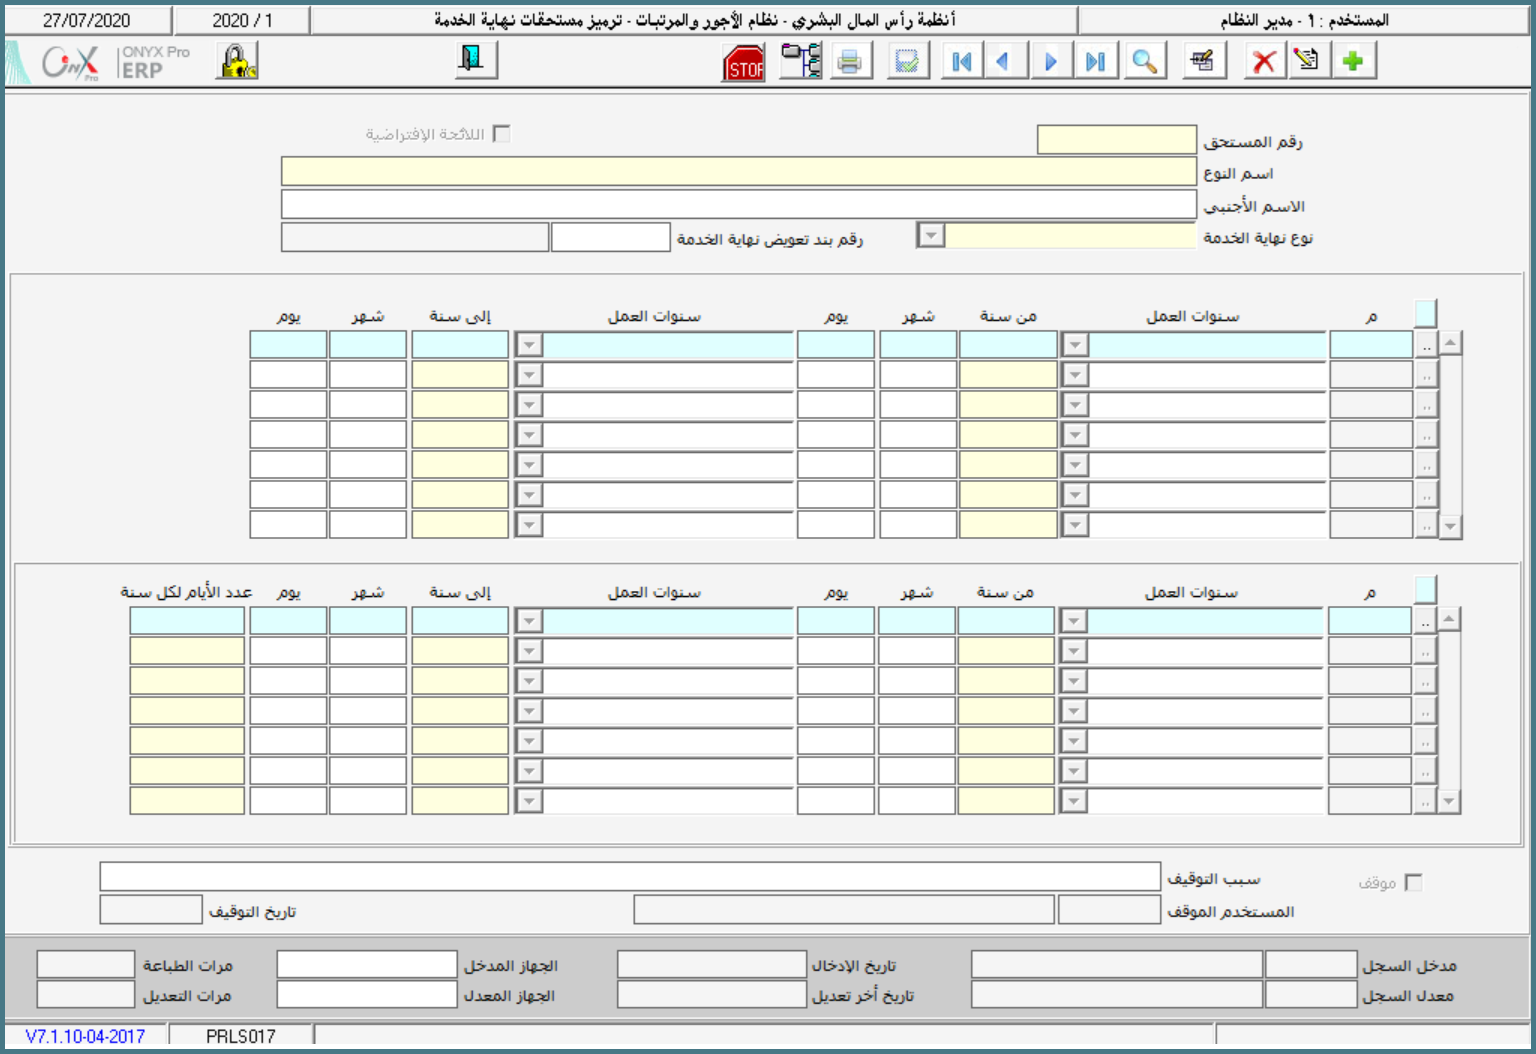
- رقم المستحق: يستخدم هذا الحقل لإدخال الرقم التسلسلي لمستحقات نهاية الخدمة.
- الاسم المحلي: يستخدم هذا الحقل لإدخال اسم مستحقات نهاية الخدمة باللغة المستخدمة في النظام.
- الاسم الأجنبي: يستخدم هذا العمود لإدخال اسم مستحقات نهاية الخدمة باللغة الأجنبية.
- نوع نهاية الخدمة: يستخدم هذا الحقل لتحديد نوع نهاية الخدمة وما إذا كان إنهاء خدمة بمستحق أو بدون مستحق أو استقالة أو فصل، ويتم تحديد النوع من قائمة الأنواع التي تظهر بعد النقر على السهم نهاية الحقل.
- رقم بند تعويض نهاية الخدمة: يستخدم هذا الحقل إذا ترتب على نوع إنهاء الخدمة تعويض مالي يمنح للموظف يضاف إلى مستحقات نهاية الخدمة التي سيحصل عليه بموجب اللائحة، ويتم اختيار البند الذي سينزل مع قيمته آلياً في شاشة صرف المستحقات حسب ما تم ترميزه في شاشة (ترميز البنود)، كأن يتم احتساب راتب أو راتبين للموظف إذا كان نوع إنهاء خدمة الموظف (فصل)، ويشترط لظهور البنود أن يكون تصنيف البند في شاشة ترميز بنود الراتب (بدل تعويض لإنهاء الخدمة).
ثانياً: البيانات التفصيلية
يستخدم الجدول الأعلى لترميز مجموعات وشرائح لسنوات نهاية الخدمة ضمن الشروط التي سيتم تطبيقها على نوع مستحقات نهاية الخدمة ، ويتم فيها تحديد الحدود الدنيا والعليا لسنوات خدمة العمل التي سيترتب عليها مستحقات نهاية الخدمة.
- أكبر من: يستخدم هذا الخيار لتحديد الحد الأدنى للسنوات التي سيقضيها الموظف في الخدمة كي يحسب له نهاية خدمة ، ويمكن تحديد الفترة بالسنة والشهر واليوم في الأعمدة المخصصة لها ، فالخدمة التي تزيد عن الفترة التي تم تحديدها اذا تجازها الموظف سيحسب له نهاية خدمة ، فعلى سبيل المثال إذا تم إدخال (1) سنة و(6) أشهر فإن هذه الفترة إذا قضاها الموظف في الوظيفة لن تحسب له سنوات خدمة وانما ستحسب إذا تجاوزت خدمته هذه الفترة ولو بيوم واحد.
- أكبر من أو يساوي: يستخدم هذا الخيار إذا كانت الفترة التي سيتم تحديدها ستدخل في احتساب نهاية الخدمة ، بمعنى أنه إذا وصلت خدمة الموظف إلى هذا الحد فما فوق سيبدأ احتساب خدمته ، ويمكن تحديد الفترة بالسنة والشهر واليوم في الأعمدة المخصصة لها ، فعلى سبيل المثال إذا تم إدخال (1) سنة و(6) أشهر ففي هذه الحالة إذا وصلت خدمة الموظف إلى هذا الحد سيتم احتساب الفترة كسنوات خدمة.
- أقل من: يستخدم هذا الخيار لتحديد الحد الأعلى لسنوات الخدمة ، فالخدمة التي تقل عن الفترة التي تم تحديدها اذا وصل إليها الموظف سيحسب له نهاية خدمة مع إمكانية تحديدها بالسنة والشهر واليوم.
- أقل من أو يساوي: يستخدم هذا الخيار إذا كانت الفترة التي سيتم تحديدها ستدخل في احتساب نهاية الخدمة.
مثال عملي
كمثال على ذلك نفترض أننا نتعامل مع ثلاث مجموعات أو شرائح لاحتساب مستحقات نهاية الخدمة على النحو التالي:
- المجموعة الأولى من (يوم) إلى (2) سنتين.
- المجموعة الثانية من (2) سنتين و (1) يوم إلى (5) سنوات
- المجموعة الثالثة من (5) سنوات و (1) يوم إلى ما لا نهاية.
ومعنا ثلاثة موظفين خدمتهم في المنشأة على النحو التي:
- خدمة الموظف الأول أقل من سنتين
- خدمة الموظف الثاني أربع سنوات
- خدمة الموظف الثالث (15) سنة
كيف يمكن أن نضع لوائح احتساب مستحقات نهاية خدمة لهؤلاء الموظفين؟
هذا ما سنتطرق له في الجدول الثاني أسفل الشاشة حيث يمكن التعامل مع هذه الحالة على النحو التالي:
المجموعة الأولى لا يستحق الموظف عنها أية مستحقات.
المجموعة الثانية يستحق الموظف مكافأة عن كل سنة (15) يوم
المجموعة الثالثة يستحق الموظف مكافأة عن كل سنة (30) يوم
وعلى ضوء هذه المعطيات سيتم إدخال التفاصيل في الجدول حسب سياسة المنشأة والقوانين المنظمة لذلك على النحو التالي:
المجموعة الأولى التي تنطبق عليها حالة الموظف الثاني لا يوجد فيها أي إشكال حيث سيتم ترميزها من (يوم) إلى (2) سنتين – عدد الأيام لكل سنة (صفر) وبالتالي هذا الموظف لن يحصل على مستحقات نهاية خدمة.
المجموعة الثانية التي تنطبق عليها حالة الموظف الثاني سيتم ترميزها بإحدى طريقتين.
الطريقة الأولى: سيتم احتسابها على النحو التالي:
من (يوم) إلى (2) سنة – عدد الأيام لكل سنة (صفر).
من (2) سنة و(يوم) إلى (5) سنوات – عدد الأيام لكل سنة (15) يوم.
الطريقة الثانية: سيتم احتسابها على النحو التالي:
من (يوم) إلى (2) سنة – عدد الأيام لكل سنة (صفر).
من (يوم) إلى (5) سنوات – عدد الأيام لكل سنة (15) يوم.
نلاحظ أن الطريقة الأولى تم تجزئتها إلى شريحتين أو مجموعتين تفصيليتين وبموجبها سيحصل الموظف على (45) يوم خدمة بواقع (15) يوم للثلاث السنوات الأخيرة أما أول سنتين لن يحصل فيها على أية مستحقات ، أما في الطريقة الثانية سيحصل نفس الموظف على (75) يوم خدمة ، بمعنى أدق أن الموظف في الطريقة الأولى لن يحصل في أول سنتين على اية مستحقات سواءً كانت خدمته أقل من سنتين أو أكثر ، أما في الطريقة الثانية فالموظف لن يحصل على أية مستحقات إذا كانت خدمته أقل من سنتين أما إذا زادت خدمته عن سنتين ولو ليوم واحد فإنه سيحصل على جميع سنوات خدمته على (15) يوم مكافأة لكل سنة خدمة بما فيها أول سنوات خدمة.
وينطبق هذا على المجموعة الثالثة فإذا طبقنا عليها الطريقة الأولى فالموظف في أول سنتين لن يحصل على مستحقات خدمة أما في الثلاث السنوات التالية سيحصل على (15) يوم عن كل سنة وما زاد على ذلك سيحصل على (30) عن كل سنة، أما إذا تم تطبيق الطريقة الثانية وكانت سنوات الموظف تزيد عن خمس سنوات فإن الموظف سيحصل على (30) عن كل سنة خدمة من أول سنة خدمها.
- حفظ: يتم حفظ البيانات بمختلف وسائل الحفظ المتاحة.